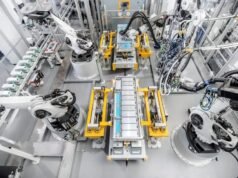
A CATL e a BYD responderam juntas por 54,3% do mercado mundial de baterias para veículos elétricos até setembro. A concentração coloca duas empresas chinesas no centro da eletrificação e aumenta a dependência das montadoras em relação a fornecedores capazes de controlar tecnologia, produção e acesso a materiais.
Duas empresas concentram 54,3% do mercado e ampliam dependência da indústria
A escala reduz o custo por célula porque fábricas, compras e desenvolvimento são distribuídos entre volumes maiores. As empresas também atendem diferentes fabricantes e utilizam várias químicas. Essa diversidade permite adaptar preço, autonomia e desempenho conforme o veículo, sem depender de um único tipo de bateria.
A CATL atua principalmente como fornecedora, enquanto a BYD também produz automóveis. Essa diferença cria outra relação competitiva. Montadoras que compram células podem depender de uma empresa que participa direta ou indiretamente do mesmo mercado de veículos, exigindo contratos sobre dados, capacidade e prioridade de fornecimento.
Concentração traz eficiência, mas amplia riscos. Uma interrupção, restrição comercial ou problema técnico pode atingir vários fabricantes simultaneamente. Montadoras procuram segundos fornecedores, porém homologar outra célula exige testes, alterações no gerenciamento e, em determinados casos, mudanças estruturais no conjunto da bateria.
Governos incentivam fábricas regionais para reduzir dependência asiática. Produzir células localmente, contudo, não garante autonomia se materiais, equipamentos e conhecimento continuarem importados. A cadeia começa na mineração e no processamento, passando por componentes químicos antes de chegar à montagem das células e dos módulos.
CATL e BYD controlam mais da metade das baterias globais
No Brasil, a frota elétrica utiliza baterias produzidas principalmente no exterior. Uma fábrica nacional precisaria atender volumes locais, exportação ou armazenamento de energia para alcançar escala. A presença de fabricantes chinesas pode facilitar projetos, mas também manter decisões tecnológicas concentradas fora do País.
O mercado de usados dependerá do suporte desses fornecedores. Diagnóstico, módulos de reposição e documentação precisam permanecer disponíveis durante anos. Uma bateria produzida em grande volume tende a oferecer referências, mas veículos com configurações específicas ainda podem enfrentar limitações quando necessitarem de reparo.
A participação de 54,3% mostra que a disputa pelos elétricos não ocorre somente entre marcas visíveis ao consumidor. Empresas responsáveis pelas células controlam parte do custo e do desempenho. Diversificar fornecedores sem perder escala será um dos desafios industriais da próxima década.