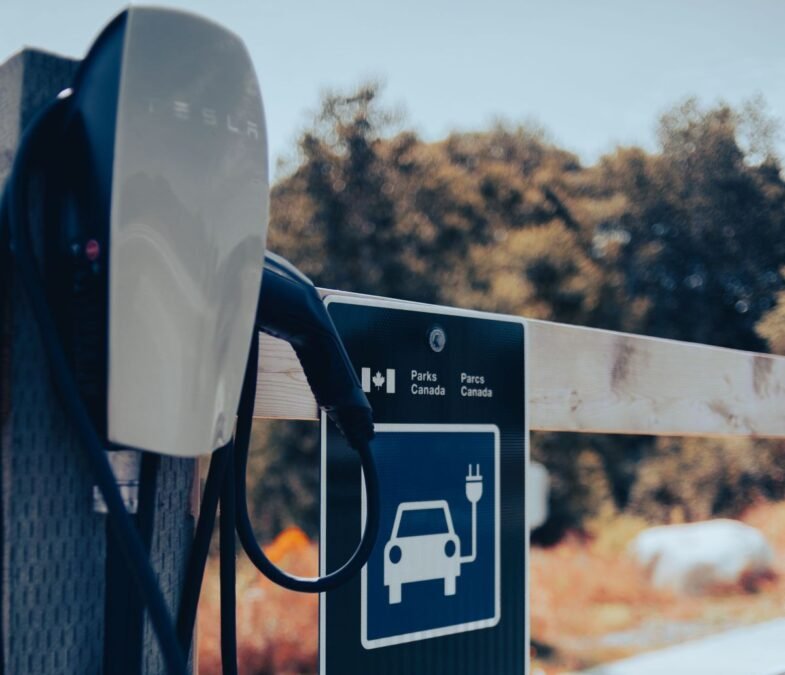
A indústria automobilística acompanha uma mudança nos riscos associados à energia. A alta do petróleo favorece a procura por veículos elétricos em determinados mercados, mas a expansão das baterias pode aumentar a pressão sobre lítio, níquel, cobre e outros materiais utilizados nos sistemas de propulsão e recarga.
Demanda por baterias amplia atenção sobre lítio, níquel, cobre e refino
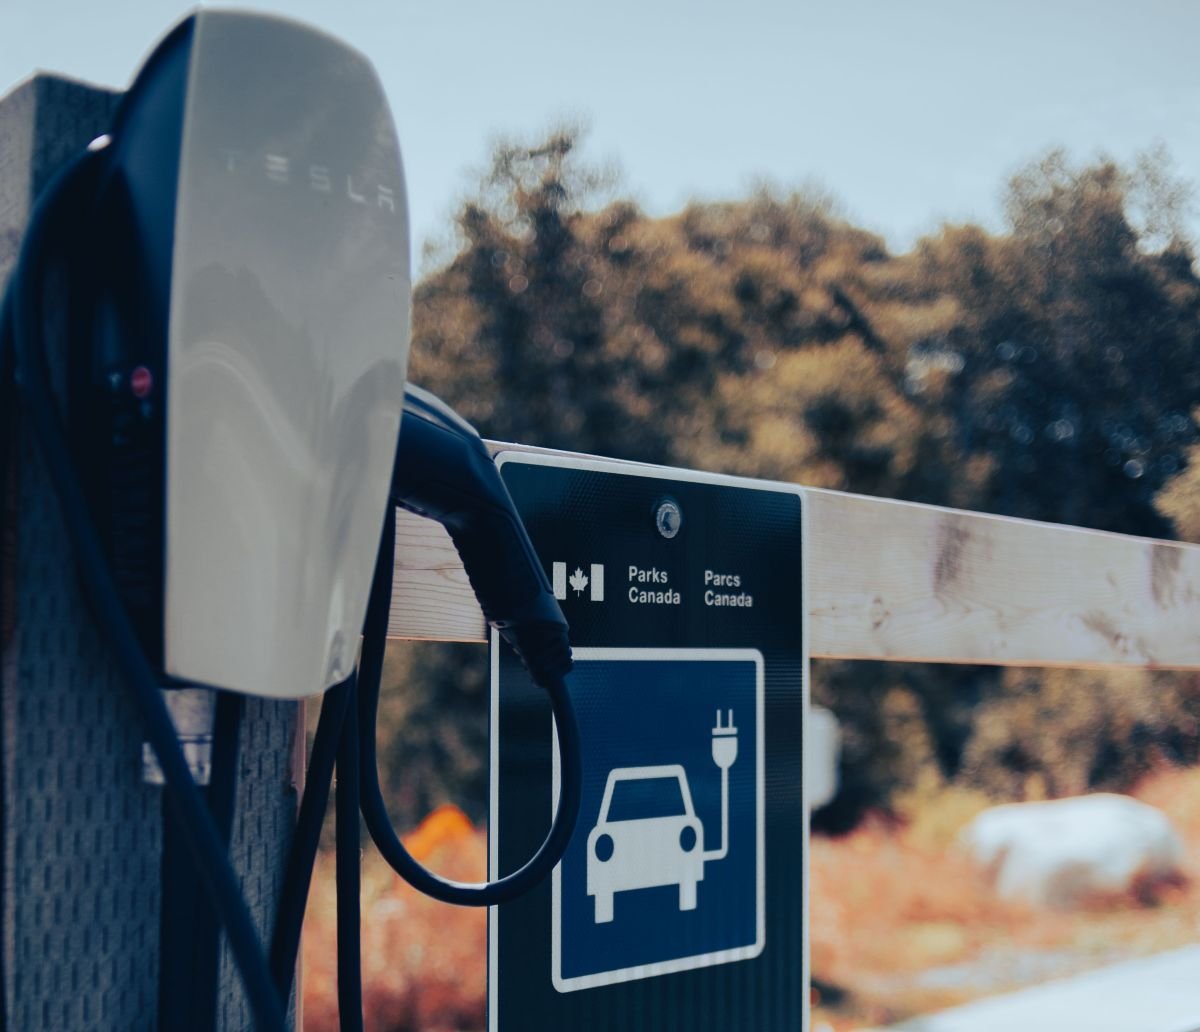
As vendas mundiais de elétricos avançaram 4% no período analisado, com diferenças entre regiões. Os Estados Unidos registraram retração, enquanto Europa e mercados fora dos três principais polos apresentaram crescimento. A China manteve participação na produção, no consumo interno e nas exportações de veículos eletrificados.
A redução dos custos de fabricação aproxima determinados elétricos dos modelos a combustão, especialmente quando combustíveis sobem. Entretanto, o preço final depende de tributação, capacidade da bateria, origem do veículo, incentivos e escala industrial. Não existe uma condição única que possa ser aplicada simultaneamente a todos os países.
A bateria concentra materiais processados por cadeias que atravessam mineração, refino, produção de células e montagem de módulos. Um problema em qualquer etapa pode aumentar preços ou reduzir volumes. A concentração geográfica dessas atividades também expõe fabricantes a conflitos, restrições comerciais e mudanças regulatórias.
O cobre ocupa outra posição porque aparece em motores, cabos, carregadores e redes elétricas. A ampliação da frota exige infraestrutura fora das fábricas de automóveis. Distribuidoras de energia, empresas de recarga e gestores públicos precisam planejar capacidade, localização, conexão e manutenção dos pontos instalados.
Avanço dos elétricos transfere pressão do petróleo aos metais
Reciclagem e segunda utilização podem reduzir parte da necessidade de matérias-primas, mas dependem do volume de baterias que chega ao fim de sua primeira aplicação. Como grande parcela da frota ainda é recente, o material recuperado não consegue atender sozinho ao crescimento projetado para a demanda.
O Brasil participa desse debate como produtor de minerais, mercado automotivo e país com matriz elétrica formada por diferentes fontes. A oportunidade industrial depende de transformar recursos em materiais processados, componentes e conhecimento técnico, evitando limitar a atuação nacional à exportação de matérias-primas com menor transformação.
A transição não elimina riscos de abastecimento; ela modifica sua composição. Petróleo, metais, semicondutores e eletricidade passam a ocupar posições diferentes conforme a tecnologia. Fabricantes que diversificarem fornecedores, projetos de bateria e processos de reciclagem poderão reduzir a exposição a interrupções concentradas em uma única cadeia.